

L'immobilier recrute ! Devenez négociateur immobilier ou partager l'info...
En février 2020, la durée des prêts s’est élevée à 228 mois, stable par rapport à janvier : 246 mois pour l’accession dans le neuf et 244 mois pour l’accession dans l’ancien.
Les durées des prêts bancaires sont restées à peu près stables durant toute l’année 2019, au-delà des fluctuations constatées d’un mois sur l’autre.
La diminution constatée en janvier 2020 a été sensible (4 mois de moins depuis décembre 2019), alors que la plupart du temps les durées s’allongent à cette période de l’année. Elle avait accompagné la déformation de la structure de la production (le recul de la part des clientèles les moins bien dotées en apport personnel), s’inscrivant dans la logique des adaptations de l’offre attendues de la mise en œuvre des recommandations du Haut Conseil.
La stabilisation de la durée moyenne constatée en février accompagne celle des taux des prêts accordés.
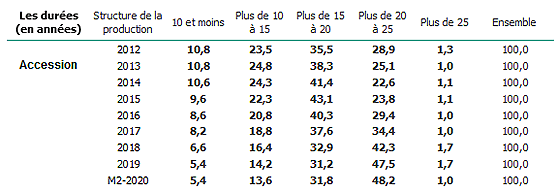
Dans le cas des seuls prêts bancaires à l’accession à la propriété, la part de la production à plus de 25 ans diminue encore (1.0 % en février 2020) et rejoint son niveau le plus bas observé par le passé. La structure de la production réalisée se déforme alors au bénéfice des prêts d’une durée comprise entre plus de 20 ans et 25 ans. Les établissements de crédits s’efforçant ainsi de préserver la solvabilité de la demande.
Le ralentissement de l’activité du marché du crédit se poursuit
Après un début d’année 2019 morose, la production de crédits s’était relevée dès le printemps, portée par le dynamisme de l’offre bancaire et le redressement du moral des ménages. Elle avait continué à progresser rapidement jusqu’en novembre, même si la demande s’est progressivement affaiblie à partir de fin octobre, affectée par le renforcement de la hausse des prix des logements.
Mais dès décembre, la plupart des établissements de crédit ont commencé à ajuster leurs offres aux futures recommandations du HCSF et le ralentissement de l’activité s’est poursuivi depuis. Le recul de la demande s’amplifie au fil des mois, en dépit d’une augmentation rapide du niveau de l’apport personnel mobilisé.
Ainsi, en février 2020 pour l’évolution en rythme trimestriel glissant* : – 4.0 % pour la production, – 13.0 % pour le nombre de prêts accordés.
* on compare la période de décembre 2019 à février 2020 à la période de décembre 2018 à février 2019.
Cependant, l’activité mesurée en niveau annuel glissant** augmente encore, bien que le ralentissement des évolutions soit maintenant marqué, avec en février 2020 : + 5.9 % pour la production dopée par l’augmentation du niveau du prêt moyen, + 0.7 % pour le nombre de prêts bancaires accordés.
** on compare la période qui va de mars 2019 à février 2020 à celle qui va de mars 2018 à février 2019.
4,4 années de revenus pour acheter un logement
Le coût des opérations réalisées par les ménages s’élève rapidement (+ 6.7 % sur les deux premiers mois de 2020 en glissement annuel, contre + 2.7 % en 2019) : le déplacement de la production vers les clientèles plus aisées y contribue largement, au même titre que l’augmentation des prix des logements anciens qui se renforce depuis l’automne dernier.
Et le coût relatif peut maintenant se stabiliser : 4.4 années de revenus en février 2020, comme il y a un an à la même époque.
Les revenus des ménages qui réalisent ces opérations augmentent plus rapidement que par le passé (+ 2.6 % depuis début 2020 en glissement annuel, contre + 0.5 % en 2019) : le recul de la part des clientèles jeunes et/ou modestes qui étaient rentrées sur le marché en 2019 grâce à des taux d’apport personnel particulièrement bas et donc des taux d’effort à l’octroi élevés explique cela.
Apport personnel en hausse de 11,1% sur les 2 premiers mois
|
L'immobilier recrute ! Devenez négociateur immobilier ou partager l'info...
Source link