

L'immobilier recrute ! Devenez négociateur immobilier ou partager l'info...
Les banques françaises commencent l’année 2020 en restreignant l’accès au crédit immobilier, suivant consciencieusement les recommandations du Haut Conseil de stabilité financière (HCSF), présidé par le ministre de l’économie et des finances, Bruno Le Maire. Cette émanation de la Banque de France a en effet publié, le 20 décembre 2019, des directives encourageant les prêteurs à ne plus consentir aux particuliers de prêts à échéance de plus de vingt-cinq ans, ce qui était le cas de 5 % des crédits accordés en 2019, ni à des emprunteurs dont le taux d’effort dépasserait 33 % (dont les mensualités cumulées représentent plus d’un tiers de leurs ressources).
Le 14 janvier, le gouverneur de la Banque de France, François Villeroy de Galhau, a réitéré ces consignes, à l’occasion des vœux qu’il a présentés au secteur de la finance : « Nous avons émis, en décembre, une recommandation sur la durée et la charge de remboursement des crédits immobiliers. Elle s’applique à tous les nouveaux prêts déposés depuis ce mois de janvier. Cela veut dire, en clair, que les dérives doivent s’arrêter et que les comportements doivent changer. Vite ! »
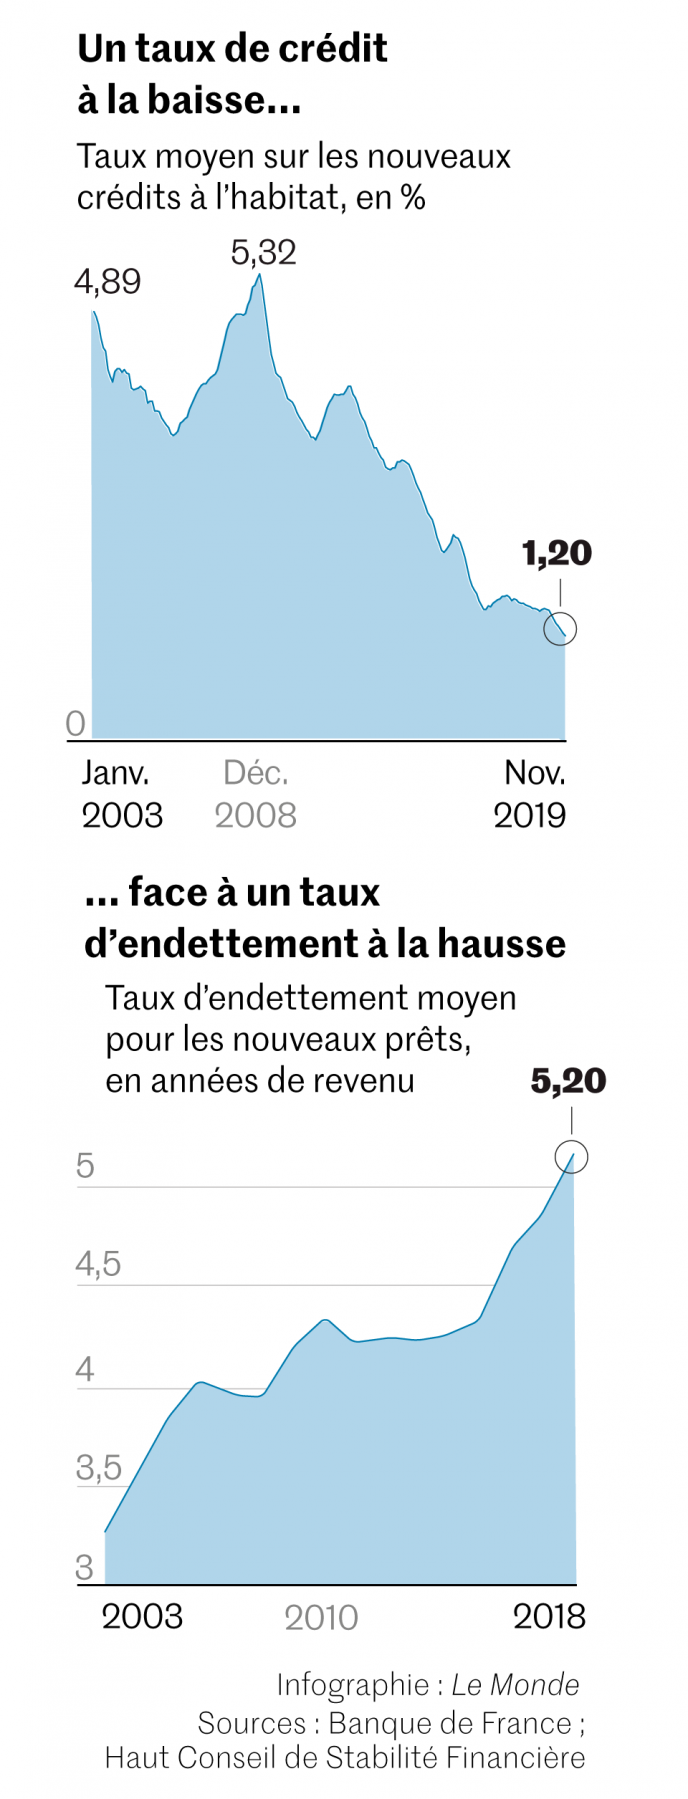
Ces consignes s’accompagnent d’ailleurs de deux menaces : rendre obligatoire, par voie réglementaire, ce qui n’est pour l’instant que des recommandations et, surtout, exiger des banques qui prendraient trop de risques un renforcement de leurs fonds propres, ce qui pénaliserait leur activité. La Banque de France s’inquiète de la progression de l’endettement des Français, qui atteint aujourd’hui 5,2 années de revenu en moyenne, contre 4,2 ans en 2015 et 3,2 ans en 2003.
La part des emprunteurs endettés à plus de 35 % de leurs ressources s’élevait à 24,9 % en 2018, contre 23,6 % l’année précédente. Pour éviter un à-coup brutal sur le marché, le HCSF accepte que 15 % des dossiers dérogent à ces règles, notamment ceux des primo-accédants à leur résidence principale, ce qui, en creux, adresse un message de restriction des financements aux investisseurs, de plus en plus nombreux sur le marché immobilier hexagonal.
« Je n’imaginais pas que ces recommandations allaient être aussi suivies, s’étonne Sandrine Allonier, du courtier en ligne Vousfinancer.com. Les banques n’accordent par exemple plus de prêt sans apport personnel et se montrent exigeantes sur les revenus : pour un couple de deux smicards, ça ne passe plus ! », constate-t-elle. « Les emprunteurs au statut précaire, intérimaires, intermittents ou en contrat à durée indéterminée se voient refuser leur crédit, observe Maëlle Bernier, directrice de la communication du courtier en ligne Meilleurtaux.com. Et les banques ont augmenté leurs tarifs, en particulier pour les meilleurs dossiers : il n’est plus possible d’emprunter à 0,70 % ou 0,80 % sur vingt ans, plutôt à 1,15 % ou 1,20 % ».
L'immobilier recrute ! Devenez négociateur immobilier ou partager l'info...
Gagnez minimum 500 € ! Devenez apporteur d’affaires en immobilier